国产高端芯片的市场驱动逻辑正在海光信息的三季报里得到验证。2026年第三季度,海光信息营收58.56亿元,同比增长45.46%;归母净利润10.48亿元,同比增长37.90%。前三季度累计营收149.55亿元,同比增长57.58%,净利润28.47亿元,增幅45.12%。公司将增长归因于“人工智能产业快速发展、国产化进程由政策驱动全面转向市场驱动”,国内高端芯片需求持续攀升。
比财务数字更值得拆解的,是海光在业务边界上的试探。10月底的业绩会上,总经理沙超群面对合同负债波动的追问给出了一份干脆的回应:季末合同负债减少系按约完成产品交付所致,客户预付款并非普遍结算方式。“公司在手订单充足,算力基础设施仍在加速扩容,国产模型与国产芯片的深度适配成为明确方向。”这番话的潜台词是,数据中心基本盘的需求能见度尚未出现衰减信号。
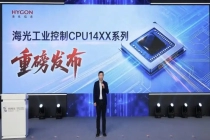
真正的新变量发生在乌镇。 11月初的世界互联网大会期间,海光发布了14XX系列工业控制CPU,这是其1000系列端侧产品线中首款面向工控场景的型号。规格表读起来像一份对工业现场痛点的精准回应:-40℃至105℃宽温、10W TDP、10年长周期供货、集成SM2/SM3/SM4国密引擎,兼容DDR4/DDR5并支持EtherCAT、Modbus、OPC UA等工业协议。
这颗芯片的战略意义不在于性能参数。国内工控机在网存量接近3000万台,组态软件与SCADA系统大多围绕x86生态原生编译,跨架构迁移意味着漫长的适配验证周期。海光选择C86路线切入,本质是在用生态兼容性换迁移成本。9月深圳发布会上,公司高管直言合作伙伴最核心的诉求就是“长期稳定供应”,十年供货承诺本身就是工控市场的准入门票。
需要冷静看待的是节奏。 14XX系列刚完成发布,工控场景的design-in周期以年计,对2026年营收的实质贡献极为有限。海光当前业绩的底色仍然由数据中心CPU与DCU双线驱动,端侧布局是面向2027年之后的增量储备。另一个容易被忽略的细节是现金流:前三季度经营活动现金流净额为-24.43亿元,同比下降208%,公司解释为业务规模扩大带来的备货与应收增加。在订单饱满的叙事背面,营运资金的占用压力同样真实。
从更长的视角看,海光正在尝试一件国产芯片公司少有先例的事:用同一套x86兼容架构,同时覆盖数据中心的高性能计算与工业现场的嵌入式控制。这两类场景对可靠性、功耗和生态的要求截然不同,但共享的软件栈资产可能构成一种独特的杠杆。数据中心业务提供了研发投入的弹药,端侧布局则在赌一个算力下沉的结构性机会。两条曲线能否在2027年前后形成合力,取决于14XX系列在工控客户产线上的导入速度,而非发布会上的规格表。
免责声明:本文仅代表作者个人观点,与每日科技网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
本网站有部分内容均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,若因作品内容、知识产权、版权和其他问题,请及时提供相关证明等材料并与我们联系,本网站将在规定时间内给予删除等相关处理.